每日用药和长效疗法各有优势—— 管线创新重塑HIV感染治疗格局
- 2026-10-08 10:28
- 作者:
- 来源:中国医药报
人类免疫缺陷病毒(HIV)属于逆转录病毒,可攻击人体免疫系统,其基因组能永久整合至宿主DNA并快速变异。目前,HIV感染尚无法根治,但高效抗逆转录病毒治疗,可有效抑制病毒复制,感染者经规范治疗后预期寿命可接近健康人群。
HIV感染治疗方案经历了显著的发展演变:从20世纪80年代的单一核苷类逆转录酶抑制剂治疗,到20世纪90年代初的双核苷类逆转录酶抑制剂联合治疗,再到1996年三药联合方案(3DR)问世,治疗模式不断优化。
三药联合方案由两种核苷类逆转录酶抑制剂联合第三种抗逆转录病毒药物(ARV)组成,可实现更持久的病毒抑制,显著提升患者生存率。尽管三药联合方案仍是当前HIV感染的标准治疗方案,但近年来,由一种核心抗病毒药物联合一种核苷类逆转录酶抑制剂或非核苷类逆转录酶抑制剂组成的两药方案(2DR)应用比例明显上升,逐步成为重要的治疗选择。
此外,为简化给药、降低治疗负担,每日单片疗法已成为HIV感染治疗的主流选择,涵盖三药单片制剂和两药单片制剂,其疗效稳定,有助于提升患者用药依从性。长效疗法则进一步拓展了HIV感染治疗格局,打破每日口服给药的限制。卡博特韦+利匹韦林(商品名:Cabenuva)是全球首个获批上市的完整长效HIV感染治疗方案,适用于病毒已得到抑制的患者,每月或每两月肌肉注射一次即可维持治疗。另一种超长效药物来那帕韦(商品名:Sunlenca)为每半年1次皮下注射,主要用于病毒未受控制且多次治疗失败的HIV-1成人感染者,为这一群体提供了新的治疗选择。
新药可期
尽管现有HIV感染治疗方案疗效明显,但用药依从性仍是不少感染者面临的挑战,依从性不佳可引发病毒反弹和耐药问题。为解决常见的依从性障碍,当前研发方向聚焦于降低给药频次、简化治疗方案——长效两药方案成为研发重点。
吉利德开发的每日口服疗法,由整合酶抑制剂比克替拉韦与衣壳抑制剂来那帕韦组成。Ⅲ期临床试验数据显示,该疗法在48周研究中维持了高水平病毒抑制,疗效不劣于现有标准HIV感染治疗方案。该疗法已于今年8月获美国食品药品管理局(FDA)批准上市。
下一阶段创新方向为每周口服给药方案。默沙东的核苷类逆转录酶抑制剂Islatravir与吉利德的来那帕韦组合,目前Ⅲ期临床研究已取得阳性结果,有望成为全球首个获批上市的用于HIV感染治疗的每周口服疗法。默沙东还在研发Islatravir与其新型非核苷类逆转录酶抑制剂Ulonivirine的组合,临床前研究显示,Ulonivirine在耐药性方面优于早期的非核苷类逆转录酶抑制剂。同时,吉利德也在探索来那帕韦的潜力,将来那帕韦前药GS-4182与长效整合酶抑制剂GS-1720组合为每周口服方案,但由于部分接受该联合治疗的受试者出现CD4+T淋巴细胞及总淋巴细胞计数下降的安全性信号,该方案目前处于临床试验暂停状态。
在长效注射疗法方面,行业投入持续增加。ViiV/葛兰素史克(GSK)正在开发多款长效注射剂,包括超长效卡博特韦、第三代长效整合酶抑制剂VH184、长效衣壳抑制剂VH499,以及广谱中和抗体Lotivibart。其中,进展最快的为每4个月给药1次的超长效卡博特韦/利匹韦林肌肉注射方案,目前已进入Ⅲ期临床试验阶段。吉利德正在推进每半年1次的长效注射方案,将来那帕韦与两种广谱中和抗体Teropavimab和Zinlirvimab联合使用。Ⅱ期临床试验数据显示,该方案26周和52周的病毒抑制率分别达到96%和89%;Ⅲ期临床试验即将启动。此外,吉利德还在开发来那帕韦与长效整合酶抑制剂GS-3242的组合,作为另一款潜在每半年注射1次的HIV感染治疗药物。
市场格局
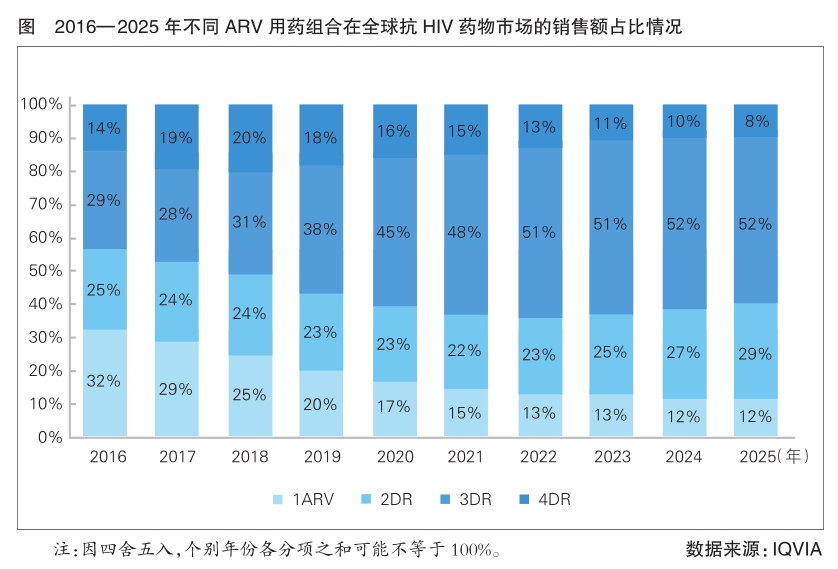
据IQVIA统计,2025年,全球抗HIV药物市场规模达到474亿美元。其中,三药联合方案占52%的销售额,两药方案的销售额占比已从2021年的22%提升至2025年的29%(详见图)。抗病毒药物组合产品整体市场规模为360亿美元,其中吉利德的整合酶抑制剂组合药物比克替拉韦/恩曲他滨/丙酚替诺福韦(商品名:Biktarvy)以201亿美元销售额领跑,显示三药联合方案仍具备强劲的市场需求。
值得注意的是,Biktarvy虽不是首个获批上市的HIV感染单片复方疗法,但其上市首年销售额即突破10亿美元,体现了快速的市场接受度,树立了新药上市的标杆。此外,2025年ViiV的两药方案多替拉韦/拉米夫定(商品名:Dovato)和多替拉韦/利匹韦林(商品名:Juluca)分别实现45亿美元和10亿美元销售额,进一步印证了HIV感染简化治疗的市场认可度和发展趋势。
相比之下,HIV感染长效疗法仍处于早期推广阶段。2025年,Cabenuva的市场规模仅为19亿美元,超长效药物Sunlenca则为9310万美元。相较于每日口服方案,长效产品的处方量增长偏缓,患者接受度存在差异,部分原因在于该类产品给药方式复杂、患者筛选标准严格,且对医疗场地条件要求较高。尽管如此,随着时间推移和行业持续投入,相关产品正在逐步建立临床和运营基础,为更广泛的应用铺路。
HIV感染长效疗法的演进路径与既往市场变化类似:单片复方疗法的不断创新最终催生Biktarvy这类优化方案。同样,Cabenuva作为第一代长效疗法,虽未被广泛使用,但已验证长效给药模式的可行性。
整体来看,HIV感染治疗市场仍以高销售额的每日口服方案为核心,两药简化疗法正在加速发展,长效疗法也开始扩展。未来,市场竞争的焦点将不再局限于疗效的小幅提升,而是如何在降低给药频率、优化给药方式、减轻治疗负担方面实现差异化。
未来趋势
虽然长效疗法目前在HIV感染治疗市场占比不大,但有望成为未来增长的核心动力。据IQVIA统计,2020—2034年,长效疗法的年复合增长率预计达20.43%,远高于HIV感染治疗市场整体增速。ViiV曾预测,2026年长效疗法的收入将占其抗HIV药物收入的约三分之一。
尽管现有HIV感染治疗方案的安全性与疗效表现良好,但新方案仍有机会解决未被满足的临床需求问题。例如,每日给药的比克替拉韦/来那帕韦双药方案,有望降低患者对多药联合方案的依赖;默沙东、吉利德的Islatravir/来那帕韦、吉利德的GS-1720/GS-4182、默沙东的Islatravir/Ulonivirine等,正在开发每周口服方案,或将为不愿注射、难以坚持每日服药或药物负担较重的患者提供新选择。此外,超长效治疗方案如来那帕韦+Teropavimab+Zinlirvimab,以及每4个月给药1次的Cabenuva,有望进一步减少患者就诊次数,实现更低频率的给药。
随着长效疗法不断发展,HIV感染治疗正逐步走向个体化,以满足不同患者的多样化需求。长效疗法不会完全取代每日口服方案,但更广泛的应用有望显著提升患者用药依从性和长期治疗效果,助力全球HIV感染防控工作。(艾昆纬供稿)
《中国医药报》社版权所有,未经许可不得转载使用。
(责任编辑:刘思慧)
分享至
右键点击另存二维码!

-
相关阅读
-
为你推荐


互联网新闻信息服务许可证10120170033
网络出版服务许可证(京)字082号
©京公网安备 11010802023089号 京ICP备17013160号-1
《中国医药报》社有限公司 中国食品药品网版权所有